C’est quoi l’abattement DOM sur l’impôt sur le revenu ?
L’« abattement DOM » est le nom courant d’une réduction de l’impôt sur le revenu réservée aux contribuables domiciliés dans un département d’outre-mer. Elle est prévue par l’article 197, I-3 du code général des impôts, et l’administration l’appelle « réfaction DOM ». Le mot « abattement » est trompeur : on ne retire rien de votre revenu imposable, on retire un pourcentage de l’impôt déjà calculé.
Le fisc applique d’abord le barème progressif national, comme dans l’Hexagone, puis diminue le résultat de 30 % en Guadeloupe. Il n’y a donc aucun régime « sans impôt » : vos salaires, pensions ou revenus d’activité restent imposés. C’est la facture qui est allégée, jusqu’à un plafond.
Ce mécanisme ne vous demande aucun investissement et ne se confond pas avec les dispositifs de défiscalisation comme le Girardin industriel, qui récompensent un placement. Ici, seul le lieu de domicile fiscal compte.
Montant de l’abattement DOM en Guadeloupe : 30 %, plafonné à 2 450 €
Pour un foyer domicilié en Guadeloupe, la réduction est de 30 % de l’impôt, dans la limite de 2 450 € par an et par foyer fiscal, selon impots.gouv.fr et le BOFiP BOI-IR-LIQ-20-30-10 (§ 40). Ce plafond date de la loi de finances pour 2019, qui l’a ramené de 5 100 € à 2 450 € à partir des revenus 2018. Aucune modification n’apparaît pour les revenus 2025 déclarés au printemps 2026 : ni sur impots.gouv.fr, ni dans la base de l’IPP.
| Département d’outre-mer | Taux | Plafond annuel de la réduction |
|---|---|---|
| Guadeloupe | 30 % | 2 450 € |
| Martinique | 30 % | 2 450 € |
| La Réunion | 30 % | 2 450 € |
| Guyane | 40 % | 4 050 € |
| Mayotte | 40 % | 4 050 € |
Sources : impots.gouv.fr (page « Impôts dus dans les DOM »), BOFiP BOI-IR-LIQ-20-30-10 § 40 et base de l’IPP (article 197 du CGI, loi n° 2018-1317). Si vous changez de département d’outre-mer en cours d’année, c’est le taux du département où vous êtes domicilié au 31 décembre qui s’applique à toute l’année (§ 140).
Avant 2019, le plafond était plus de deux fois plus haut. Il ne pèse plus que sur les foyers à fort impôt : le plafond est atteint dès que l’impôt calculé dépasse 8 167 € (2 450 ÷ 0,30).
Calcul de l’abattement DOM : trois exemples chiffrés
Hypothèses : barème de l’impôt 2026 sur les revenus 2025 (0 % jusqu’à 11 600 €, 11 % jusqu’à 29 579 €, 30 % jusqu’à 84 577 €, source service-public.gouv.fr), résidence principale en Guadeloupe au 31 décembre, aucun plafonnement du quotient familial ni autre réduction. Les montants sont arrondis à l’euro et ne tiennent pas compte de la décote, qui peut encore baisser un petit impôt.
| Situation (hypothèse) | Impôt au barème | Réduction DOM | Impôt après réduction |
|---|---|---|---|
| Une personne seule (1 part), revenu net imposable de 30 000 € | 2 104 € | 631 € (30 %) | 1 473 € |
| Couple sans enfant (2 parts), revenu net imposable de 60 000 € | 4 208 € | 1 262 € (30 %) | 2 946 € |
| Une personne seule (1 part), revenu net imposable de 80 000 € | 17 104 € | 2 450 € (plafond, au lieu de 5 131 €) | 14 654 € |
Le calcul du premier cas : 11 % de la tranche de 11 600 € à 29 579 € donne 1 978 €, plus 30 % des 421 € au-dessus, soit 126 €, d’où 2 104 €. 30 % de 2 104 € font 631 €. Pour une personne seule, le plafond de 2 450 € est atteint vers 50 200 € de revenu net imposable ; pour un couple sans enfant, vers 100 400 €. En dessous, la réduction vaut toujours 30 % de l’impôt.
Qui peut bénéficier de l’abattement DOM : le domicile fiscal en Guadeloupe
La seule condition de fond est d’avoir son domicile fiscal en Guadeloupe, apprécié au 31 décembre de l’année des revenus (BOFiP, § 50 et 60). Salarié, indépendant, retraité ou fonctionnaire, le statut ne change rien : la réduction porte sur l’impôt, quelle que soit la nature des revenus au barème.
Le domicile fiscal se définit à l’article 4 B du CGI : est fiscalement domicilié en France, entre autres cas, celui qui y a son foyer ou son lieu de séjour principal, ou y exerce son activité professionnelle principale, ou y a le centre de ses intérêts économiques. Pour un foyer qui vit à l’année en Guadeloupe, c’est acquis. Pour un résident qui garde des biens ou des revenus dans l’Hexagone, le BOFiP précise qu’on retient un seul lieu pour tous les revenus : si c’est la Guadeloupe, la réduction joue sur l’ensemble de l’impôt (§ 70). Si c’est l’Hexagone, elle ne joue pas du tout (§ 80).
La réduction ne couvre pas les prélèvements sociaux (CSG, CRDS), qui ne sont pas de l’impôt sur le revenu, ni la taxe foncière. Pour des revenus imposés hors barème, comme le prélèvement forfaitaire sur le capital, le texte vise l’impôt « obtenu par application du barème » (§ 10) : demandez au SIP avant de compter dessus.
Abattement DOM l’année d’arrivée ou de départ : y a-t-il un prorata ?
Le BOFiP (§ 100 à 140) distingue trois cas, selon le sens du déménagement :
| Votre situation | Effet sur la réduction |
|---|---|
| Vous arrivez de l’Hexagone en Guadeloupe en cours d’année | Domicilié en Guadeloupe au 31 décembre : la réduction s’applique à l’impôt de toute l’année, y compris sur les revenus perçus avant l’arrivée. Pas de prorata. |
| Vous quittez la Guadeloupe pour l’Hexagone en cours d’année | Prorata : la réduction ne porte que sur la part d’impôt correspondant aux revenus perçus pendant la période en Guadeloupe. |
| Vous passez d’un DOM à un autre | Le taux du DOM où vous résidez au 31 décembre vaut pour toute l’année. |
Exemple (hypothèse) : un couple arrive en Guadeloupe en juillet et a un impôt au barème de 6 000 € pour l’année entière. Domicilié sur place au 31 décembre, il obtient 30 % de 6 000 €, soit 1 800 €, malgré six mois passés dans l’Hexagone. À l’inverse, un foyer qui part fin juin avec le même impôt, des revenus répartis également sur l’année, voit la réduction calculée sur la moitié de l’impôt, soit 900 €.
La date d’installation compte : arriver avant le 31 décembre avec une résidence principale réelle ouvre la réduction pour l’année entière. Elle ne vaut que si l’installation est réelle : une adresse purement déclarative s’expose à un redressement. Préparez aussi votre installation en Guadeloupe avec un justificatif de domicile (bail, titre de propriété) pour appuyer le changement d’adresse fiscale.
Abattement DOM pour un retraité en Guadeloupe
Un retraité domicilié en Guadeloupe est dans le même cas que n’importe quel contribuable : ses pensions sont imposées au barème, puis l’impôt est réduit de 30 %, dans la limite de 2 450 €. La réduction est automatique, elle repose sur l’adresse de votre déclaration. Elle ne vaut que si vous avez de l’impôt à payer : un retraité non imposable n’en retire rien.
Exemple (hypothèse) : une personne seule avec 25 000 € de revenu net imposable, pensions comprises, a un impôt au barème de 1 474 €. La réduction est de 442 €, soit un impôt de 1 032 € avant décote. Les pensions du privé ne sont pas majorées en Guadeloupe : seule la fiscalité change.
Ne confondez pas avec l’indemnité temporaire de retraite (ITR), un complément réservé à certains anciens fonctionnaires, ne concerne pas la Guadeloupe. Elle vise La Réunion, Mayotte, Saint-Pierre-et-Miquelon, la Nouvelle-Calédonie, Wallis-et-Futuna et la Polynésie, et elle s’éteint progressivement (source : Assurance retraite). Pour le reste du budget, santé comprise, lisez notre guide de la retraite en Guadeloupe.
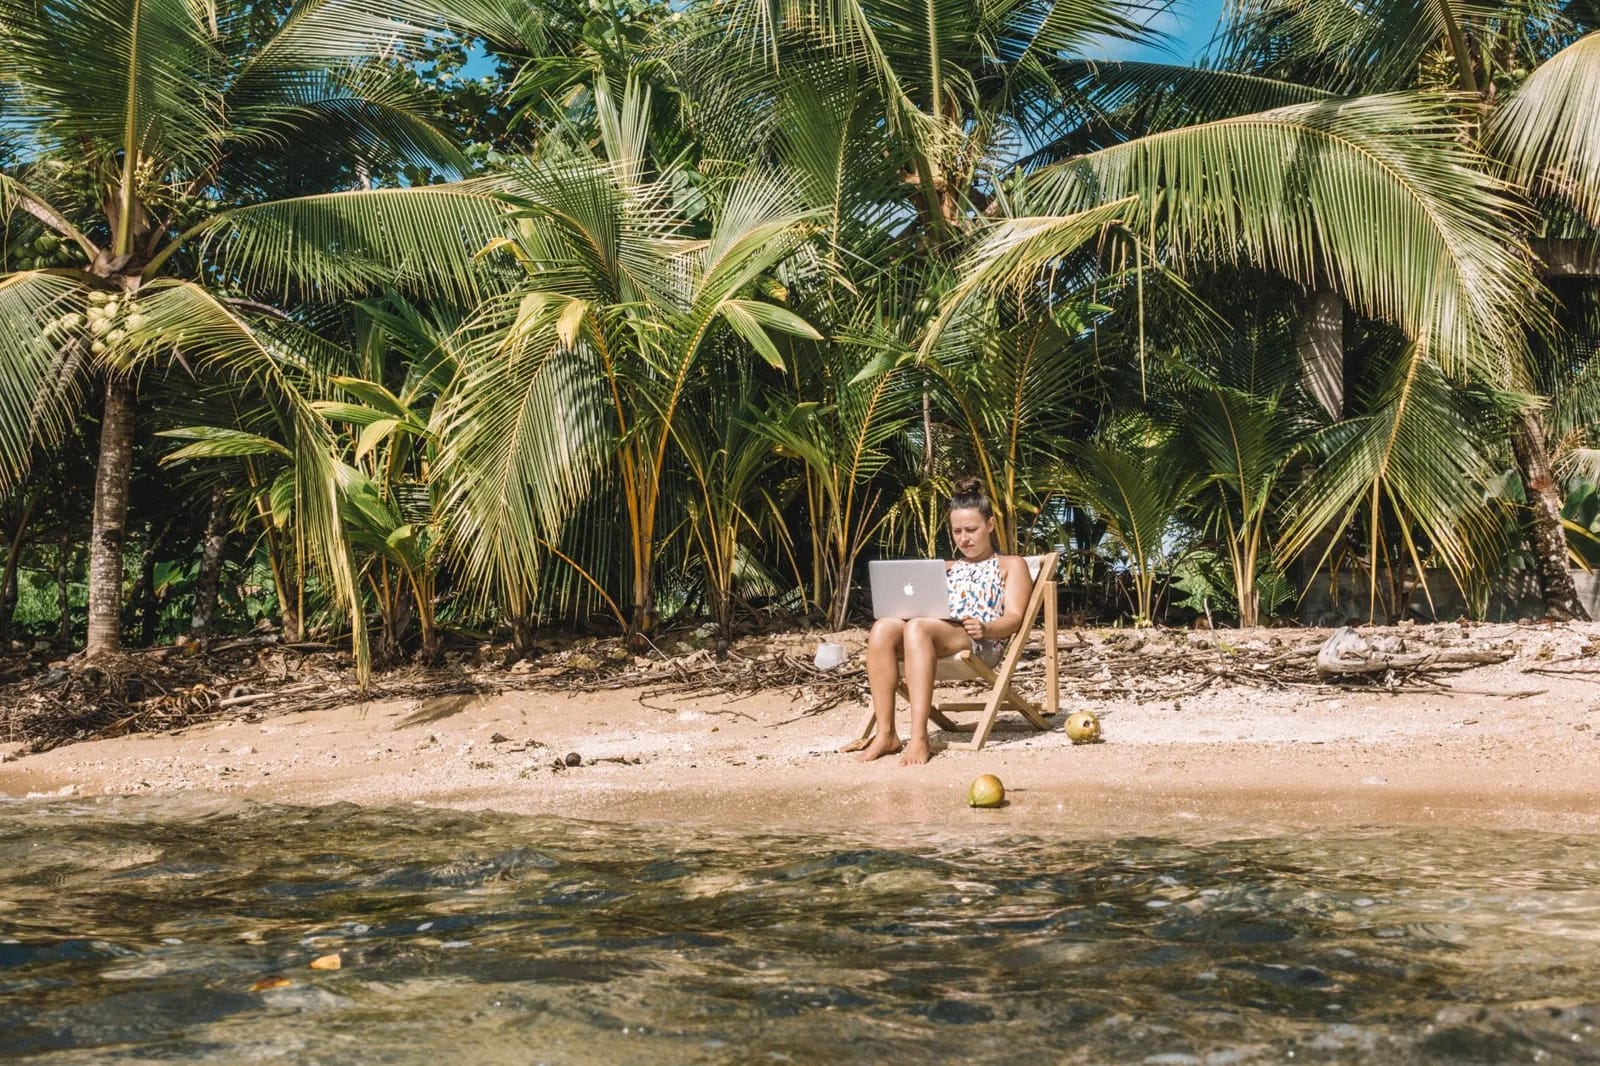
Abattement DOM pour un télétravailleur employé par une entreprise de l’Hexagone
L’employeur n’entre pas dans le calcul : l’impôt sur le revenu dépend du domicile fiscal du salarié, pas du siège de l’entreprise. Un salarié qui vit avec sa famille en Guadeloupe, y passe l’essentiel de l’année et y télétravaille a son foyer et son séjour principal sur place, donc son domicile fiscal au sens de l’article 4 B. Son salaire est imposé au barème français, puis la réduction de 30 % s’applique, comme pour un salarié d’une entreprise locale.
Trois points à vérifier :
- La résidence doit être réelle : bail ou propriété, présence effective, famille sur place. Un simple séjour de quelques mois, avec un foyer resté dans l’Hexagone, ne déplace pas le domicile fiscal.
- Prévenez l’employeur et le fisc de la nouvelle adresse : le prélèvement à la source se base sur votre dernière déclaration, et l’écart éventuel se règle à la déclaration suivante.
- Le contrat de travail et la protection sociale ont leurs propres règles, distinctes de l’impôt : voir notre page sur le télétravail en Guadeloupe pour la connexion, le décalage horaire et le cadre pratique.
Cumul de l’abattement DOM avec les autres réductions d’impôt et plafonnement des niches
La réduction DOM se cumule avec les autres avantages, mais elle passe en premier. L’ordre de calcul de l’impôt sur le revenu, tel que le détaille la base de l’IPP, est le suivant : plafonnement du quotient familial, réfaction DOM, décote, réduction sous condition de ressources, puis réductions et crédits d’impôt (dons, emploi à domicile, Girardin…), et enfin le plafonnement global des avantages fiscaux.
Comme la réfaction diminue l’impôt avant les autres réductions, il reste moins d’impôt sur lequel imputer un don ou une réduction d’investissement : un contribuable déjà peu imposé gagne peu à empiler les dispositifs. Le plafonnement global des niches fiscales est de 10 000 € par an, relevé de 8 000 € pour certains investissements outre-mer, soit 18 000 € (economie.gouv.fr, avril 2026). Il vise les réductions et crédits d’impôt, pas la réfaction, qui s’applique en amont.
Pour un investissement type Girardin industriel (ouvert jusqu’au 31 décembre 2029 selon impots.gouv.fr), le plafond de 18 000 € est donc le vrai garde-fou, pas l’abattement. Le Pinel outre-mer a pris fin au 31 décembre 2024. Pour les entreprises, un autre régime existe : voir la LODEOM et la ZFANG.
Comment obtenir l’abattement DOM : déclaration et changement d’adresse
Il n’y a pas de case à cocher à l’arrivée : la réduction est appliquée à partir de l’adresse figurant sur votre déclaration. Tout se joue en amont :
- Signalez votre changement d’adresse sur impots.gouv.fr, dans votre espace particulier (messagerie sécurisée ou rubrique de changement de situation), dès l’installation.
- Déclarez vos revenus normalement au printemps suivant, avec votre adresse en Guadeloupe au 31 décembre.
- Si vous avez quitté un DOM en cours d’année, indiquez sur la déclaration, pour chaque catégorie de revenus, la part qui correspond à la période de résidence dans le DOM (BOFiP, § 120).
- Vérifiez l’avis d’imposition : la réduction apparaît sur le calcul de l’impôt. En cas d’oubli, déposez une réclamation en ligne.
Questions fréquentes sur l’abattement DOM
Qu’est-ce que l’abattement DOM ?
C’est une réduction de l’impôt sur le revenu (article 197, I-3 du CGI, dite réfaction DOM) accordée aux contribuables domiciliés dans un département d’outre-mer. Elle ne diminue pas le revenu imposable : elle retire un pourcentage de l’impôt calculé au barème.
Quel est le montant de l’abattement DOM de 30 % ?
En Guadeloupe, en Martinique et à La Réunion, l’impôt est réduit de 30 %, dans la limite de 2 450 € par an et par foyer fiscal. En Guyane et à Mayotte, c’est 40 %, dans la limite de 4 050 € (impots.gouv.fr, BOFiP BOI-IR-LIQ-20-30-10).
Quelles sont les conditions pour en bénéficier ?
Avoir son domicile fiscal dans le département au 31 décembre de l’année des revenus, c’est-à-dire y avoir son foyer ou son lieu de séjour principal, selon l’article 4 B du CGI. Il faut aussi avoir de l’impôt à payer : sans impôt, il n’y a rien à réduire.
Y a-t-il un prorata l’année où l’on s’installe en Guadeloupe ?
Non, d’après le BOFiP : si vous êtes domicilié en Guadeloupe au 31 décembre, la réduction s’applique à l’impôt de toute l’année, y compris sur les revenus perçus avant l’arrivée. Le prorata concerne le départ vers l’Hexagone.
Un retraité peut-il bénéficier de l’abattement DOM ?
Oui, s’il est domicilié en Guadeloupe et imposable : la réduction de 30 % s’applique à l’impôt calculé sur ses pensions, dans la limite de 2 450 €. L’ITR, en revanche, ne concerne pas la Guadeloupe.
Un télétravailleur salarié d’une entreprise de l’Hexagone y a-t-il droit ?
Oui s’il a son domicile fiscal en Guadeloupe : l’impôt dépend du lieu de vie et non du siège de l’employeur. La résidence doit être réelle. En cas de doute sur votre situation, interrogez votre SIP.
L’abattement DOM se cumule-t-il avec le Girardin ?
Oui, mais la réfaction s’applique d’abord et réduit l’impôt disponible pour imputer les autres réductions. Le plafonnement global des niches fiscales est de 10 000 €, porté à 18 000 € avec certains investissements outre-mer.
Faut-il faire une démarche pour l’obtenir ?
Aucune demande spécifique : la réduction est appliquée selon l’adresse de la déclaration. Pensez à signaler votre changement d’adresse sur impots.gouv.fr dès l’installation.