Assurance habitation en Guadeloupe : obligatoire pour qui ?
Le Code des assurances et les lois sur le logement s’appliquent en Guadeloupe comme dans l’Hexagone. Le locataire doit assurer son logement (loi du 6 juillet 1989, article 7) et remettre une attestation au bailleur à l’entrée dans les lieux, puis chaque année. Sans attestation, le bail peut prévoir sa résiliation, mais seulement un mois après un commandement resté sans effet. Le copropriétaire doit au minimum une assurance de responsabilité civile (loi du 10 juillet 1965, article 9-1).
Le propriétaire d’une maison qu’il occupe n’y est pas obligé par la loi, mais la banque l’exige presque toujours avec un prêt, et sans contrat, un cyclone ou un incendie peut coûter la maison.
Un propriétaire bailleur gagne à prendre une assurance « propriétaire non occupant » (PNO), qui couvre le bâti entre deux locations et complète celle du locataire.
L’assurance « risques locatifs » minimale ne rembourse que les dégâts que vous causez au logement (incendie, explosion, dégâts des eaux). Elle ne couvre ni vos meubles ni vos affaires. Après un cyclone ou un vol, seule une multirisque habitation les indemnise. Pour un premier bail, voyez aussi la location d’un logement en Guadeloupe.
Cyclone en Guadeloupe : garantie tempête ou CatNat ?
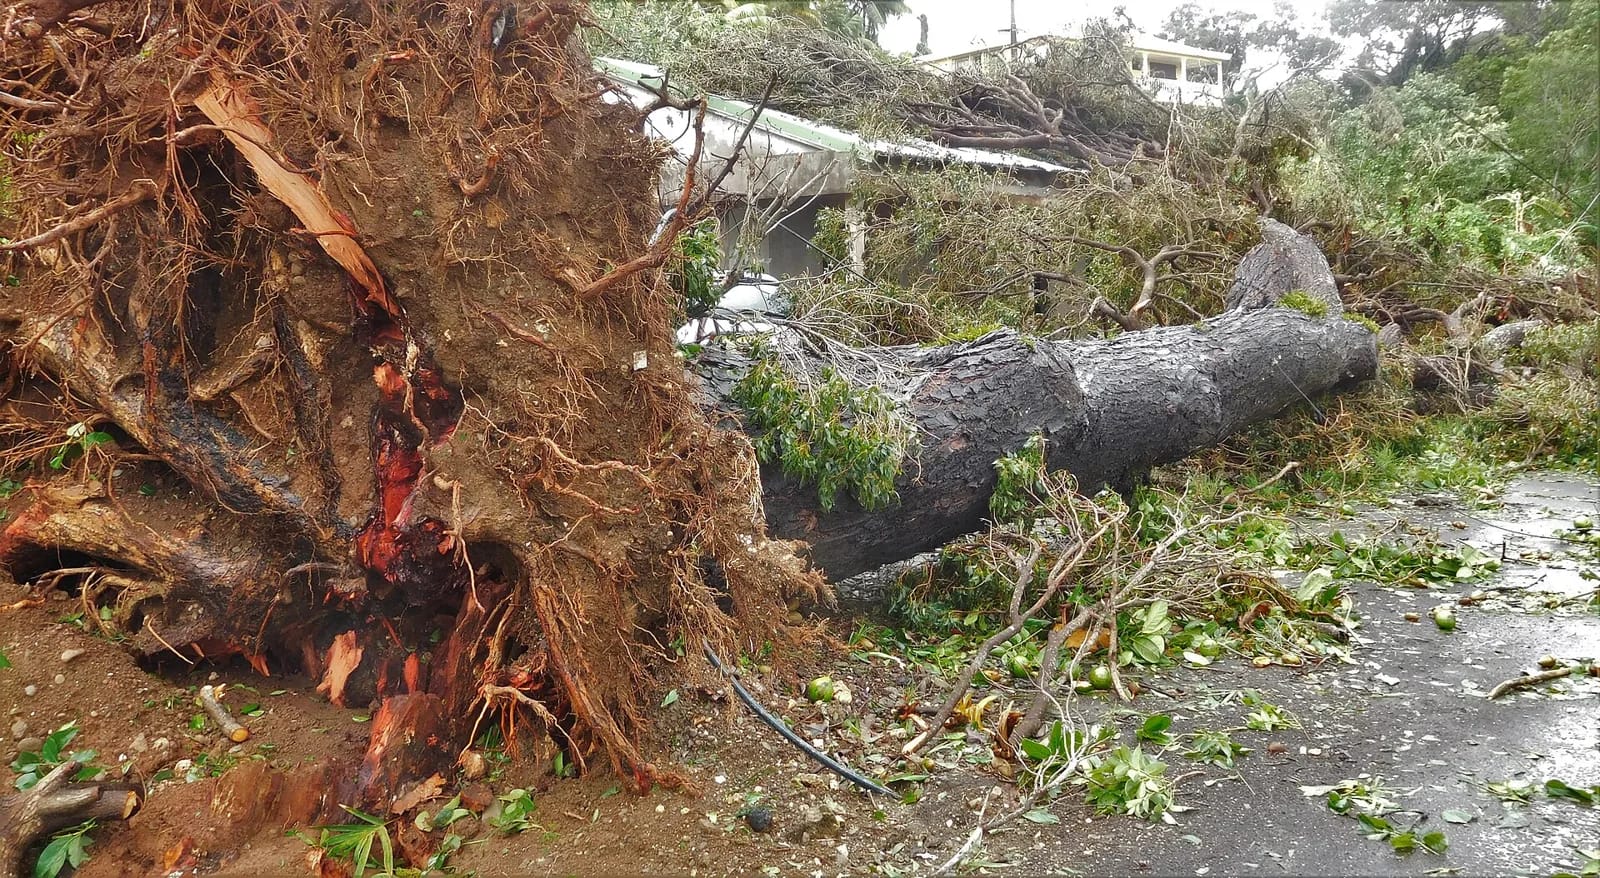
Après un cyclone, tout dépend de la force du vent. Une réponse parlementaire du Gouvernement le dit ainsi : les dégâts de vents violents qui ne réunissent pas les caractéristiques des vents cycloniques relèvent de la garantie « Tempête » du contrat (article L. 122-7 du Code des assurances), sans intervention de l’État. Les dégâts causés par les vents cycloniques relèvent en revanche de la garantie catastrophe naturelle.
| Situation | Garantie qui joue | Arrêté nécessaire |
|---|---|---|
| Vent violent, tempête, orage, sous le seuil cyclonique | Garantie tempête du contrat | Non |
| Vents d’au moins 145 km/h en moyenne sur 10 minutes ou 215 km/h en rafales | Catastrophe naturelle (vents cycloniques) | Oui, arrêté interministériel |
| Inondation, submersion marine, glissement de terrain | Catastrophe naturelle | Oui, arrêté interministériel |
Ces seuils figurent dans la réponse ministérielle à la question écrite n° 800 (16e législature) : les vents maximaux de surface, enregistrés ou estimés sur la zone sinistrée, doivent avoir atteint ou dépassé 145 km/h en moyenne sur dix minutes ou 215 km/h en rafales. C’est la commission interministérielle, sur la base des mesures de Météo-France, qui constate si le seuil est atteint. Après l’ouragan Maria en septembre 2017, l’état de catastrophe naturelle a ainsi été reconnu pour l’ensemble de la Guadeloupe (communiqué du Premier ministre du 24 septembre 2017).
Un même cyclone peut donc mettre en jeu deux garanties selon l’endroit où vous habitez : l’assureur applique la tempête si le vent est resté sous le seuil chez vous, la CatNat si l’arrêté couvre votre commune. La franchise, le plafond et les exclusions de la garantie tempête dépendent de votre contrat : relisez ses conditions générales avant la saison cyclonique, qui court officiellement du 1er juin au 30 novembre. Les risques naturels de l’île sont détaillés dans notre page sur les cyclones et risques naturels en Guadeloupe.
CatNat en Guadeloupe : séisme, inondation et franchise légale
La garantie catastrophe naturelle est incluse d’office dans tout contrat qui couvre les dommages aux biens (article L. 125-1 du Code des assurances) : vous n’avez pas à la choisir. Elle indemnise les dommages matériels directs causés par l’intensité anormale d’un agent naturel, quand les mesures habituelles de prévention n’ont pas pu les empêcher. Sont concernés le séisme (l’archipel est en zone de sismicité 5, la plus forte), les inondations et coulées de boue, la submersion marine, les mouvements de terrain et les vents cycloniques vus plus haut.
Il faut deux choses : un contrat garantissant les biens endommagés et un arrêté interministériel publié au Journal officiel qui reconnaît la catastrophe pour votre commune. Sans arrêté, la CatNat ne paie pas, même si les dégâts sont réels. La loi prévoit aussi les frais de relogement d’urgence quand la résidence principale devient inhabitable.
Termites en Guadeloupe : zone délimitée, diagnostic et assurance
Les nouveaux arrivants sous-estiment souvent les termites. La réglementation repose sur des zones délimitées par le préfet : le site des services de l’État en Guadeloupe renvoie à un arrêté termites du 11 mai 2001, qui impose de déclarer les foyers infestés, de les éradiquer, et fixe des règles pour une vente, une démolition ou une construction. La liste des communes concernées ne figure pas sur cette page : demandez-la à votre mairie ou à la préfecture.
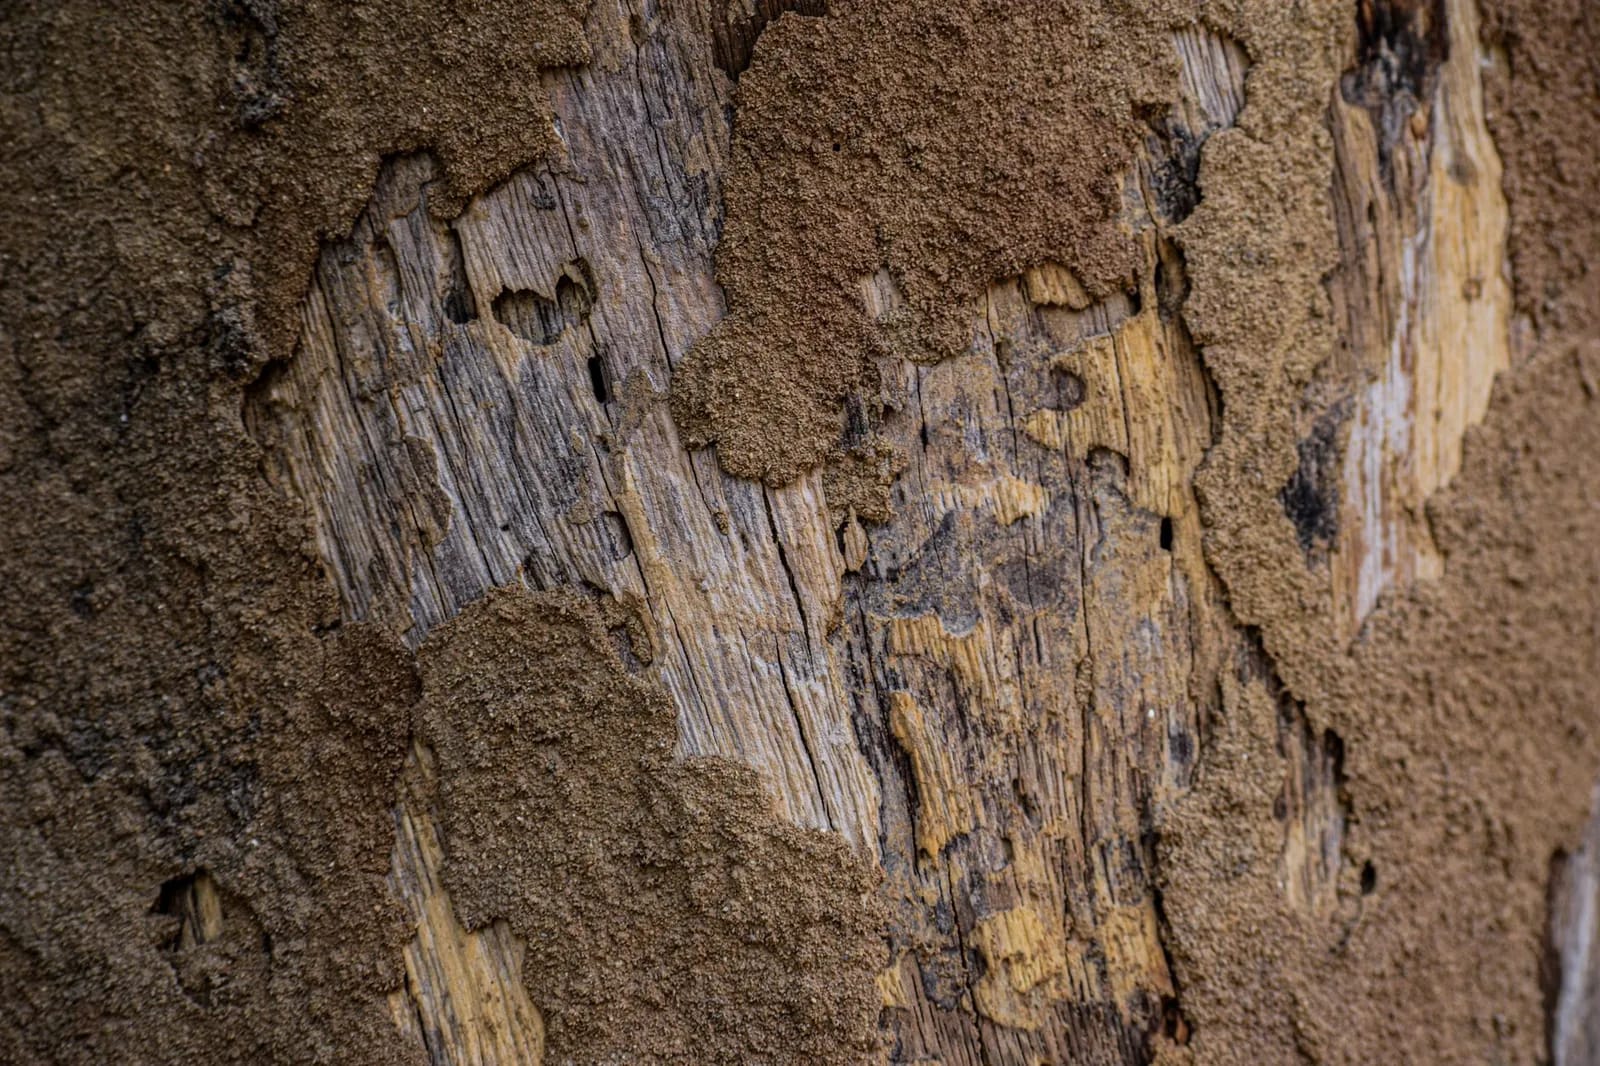
Pour une vente, dans une zone délimitée, un état relatif à la présence de termites est joint à l’acte, et il reste valable six mois. Le propriétaire déclare en mairie tout foyer repéré et le fait traiter. Un locataire qui voit des galeries de terre ou du bois qui sonne creux prévient son bailleur par écrit, sans attendre.
Côté assurance, ne comptez pas sur la multirisque habitation pour les dégâts de termites. Les contrats excluent souvent les dommages progressifs liés à un défaut d’entretien ou à un insecte xylophage, ou ne les couvrent que sous conditions (traitement préventif, diagnostic récent). Demandez par écrit à votre assureur si les « insectes xylophages » sont garantis, avec quel plafond. Pour un bien ancien en bois, mieux vaut faire contrôler la charpente avant l’achat que la refaire après.
Prix de l’assurance habitation en Guadeloupe
Aucune source officielle ne publie de prime moyenne pour la Guadeloupe : le ministère de l’Économie, dans sa réponse du 3 février 2026 à un député guadeloupéen, rappelle que le détail des tarifs par territoire relève de la politique commerciale de chaque assureur.
Le ministère explique en revanche l’écart avec l’Hexagone. Les matériaux et les pièces coûtent plus cher à cause de l’éloignement, et il y a plus de sinistres : l’outre-mer représente 2 % des primes d’assurance dommages collectées en France, mais 13 % des indemnisations liées aux catastrophes naturelles. Les prix sont libres : l’État ne peut pas les encadrer. L’Insee publie les dépenses d’assurance des ménages dans son enquête Budget de famille (édition 2017, nouvelle édition prévue en 2026).
Votre prime varie selon la valeur du bâti et du mobilier, la commune (littoral, zone inondable, pente), la toiture, l’âge de la construction, la franchise et les options (dépendances, piscine, panneaux solaires). Pour comparer, demandez la même formule à plusieurs assureurs, agences locales comprises, et regardez les franchises et les exclusions autant que le tarif. Pour le reste du budget, voir le coût de la vie en Guadeloupe.
Refus d’assurer en Guadeloupe : quelles constructions et que faire
L’offre est plus restreinte qu’en métropole. En 2023, le Gouvernement a répondu que ses services n’avaient pas identifié de « désert assurantiel » en Guadeloupe, c’est-à-dire d’absence complète d’offre. Il reconnaît que l’offre y est moins abondante et que les aléas climatiques peuvent rendre certains risques plus difficiles à assurer.
Les assureurs hésitent davantage ou posent des conditions pour les logements exposés (zone inondable, bord de mer, pente), les toitures légères en mauvais état, les constructions en bois anciennes, les biens vacants ou inoccupés, et les constructions sans permis ou sans titre de propriété clair. Avant d’acheter ou de louer, lisez l’état des risques du bien (annexé au bail et à la vente) et le plan de prévention des risques naturels de la commune, consultable sur Géorisques.
Si un assureur refuse de garantir la catastrophe naturelle, vous pouvez saisir le Bureau central de tarification (article L. 125-6 du Code des assurances). L’assureur ne peut se soustraire à cette obligation qu’à la souscription ou au renouvellement. Conservez les refus écrits.
Déclarer un sinistre : délais après un cyclone ou un arrêté CatNat
Les délais diffèrent selon que le sinistre relève de la tempête ou de la CatNat.
| Étape | Délai |
|---|---|
| Dégât ordinaire ou tempête : prévenir l’assureur | 5 jours ouvrés au minimum (2 jours pour un vol), le contrat ne pouvant pas prévoir plus court |
| Demande de reconnaissance déposée par la commune | au plus tard 24 mois après le début de l’événement |
| Publication de l’arrêté CatNat | dans les 2 mois du dépôt du dossier en préfecture |
| Déclaration CatNat à l’assureur | 30 jours maximum après la parution de l’arrêté au Journal officiel |
| Avance sur indemnité, puis indemnisation | avance sous 2 mois, indemnisation sous 3 mois |
Le délai de 30 jours après l’arrêté est en vigueur depuis le 1er janvier 2023 : l’ancien délai de 10 jours est caduc. Déclarez dès les dégâts constatés, sans attendre l’arrêté, par un courrier recommandé avec accusé de réception. Indiquez votre numéro de contrat, la nature, la date et le lieu de l’événement, et la liste détaillée des biens endommagés avec factures ou photos (service-public.gouv.fr).
Photographiez le logement dès maintenant et gardez les factures des gros biens : ce dossier de preuves accélère le règlement. Après un sinistre, mettez les biens en sécurité, photographiez avant tout nettoyage et n’engagez pas de réparations lourdes sans l’accord de l’assureur ou de l’expert. Les délais d’avance et d’indemnisation courent à partir de l’estimation des dommages ou de la publication de l’arrêté.
Assurer une résidence secondaire en Guadeloupe
Une maison vide plusieurs mois est celle qui rencontre le plus de refus ou de limites de garantie. Cherchez dans le contrat la durée d’inoccupation tolérée (au-delà, certaines garanties peuvent être suspendues), les protections exigées et l’éventuelle visite régulière.
Si vous louez en saisonnier, déclarez-le à l’assureur : une location non déclarée peut entraîner un refus d’indemnisation. Le mobilier, les dépendances et la piscine ne sont pas toujours inclus par défaut. Pour un achat à Marie-Galante, voyez l’immobilier sur l’île.
Assurance habitation en Guadeloupe : 6 points à vérifier avant de signer
- Garantie tempête et cyclone : franchise, plafond, et exclusions sur toiture ou ouvertures.
- Insectes xylophages : garantis ou exclus, avec quelles conditions de traitement.
- Dépendances : abri de jardin, carport, clôtures et murs, souvent les premiers touchés.
- Valeur à neuf ou valeur d’usage pour le mobilier et le bâti.
- Inoccupation et location saisonnière : ce qui est toléré, ce qui est déclaré.
- Pertes indirectes : relogement, perte de loyers pour un bailleur, frais de déblaiement.
Si vous arrivez de l’Hexagone, pensez aussi à l’assurance du transport de vos affaires : le déménagement vers la Guadeloupe. Pour un simple séjour, voyez l’assurance voyage.
Questions fréquentes sur l’assurance habitation en Guadeloupe
L’assurance habitation est-elle obligatoire en Guadeloupe ?
Oui pour le locataire, qui remet une attestation à son bailleur chaque année, et pour le copropriétaire (au minimum la responsabilité civile). Aucune loi pour le propriétaire d’une maison qu’il occupe, mais la banque l’exige avec un prêt.
Les cyclones sont-ils couverts par l’assurance habitation ?
Oui, de deux façons. Sous le seuil des vents cycloniques (145 km/h en moyenne sur 10 minutes ou 215 km/h en rafales), c’est la garantie tempête du contrat. Au-dessus, c’est la garantie catastrophe naturelle, après un arrêté interministériel.
Quelle est la franchise en cas de catastrophe naturelle ?
La franchise légale est de 380 € pour un logement. Elle est fixée par la loi, ne se négocie pas et ne se rachète pas. La franchise de la garantie tempête, elle, dépend de votre contrat.
Quel est le délai pour déclarer un sinistre après un arrêté de catastrophe naturelle ?
Au plus tard 30 jours après la parution de l’arrêté au Journal officiel, par courrier recommandé. Déclarez dès que vous constatez les dégâts, sans attendre. L’avance arrive sous 2 mois et l’indemnisation sous 3 mois.
Les termites sont-ils couverts par l’assurance habitation ?
Rarement. Les contrats excluent en général les dégâts d’insectes xylophages ou les limitent à certaines conditions. Demandez-le par écrit à votre assureur. Le propriétaire doit déclarer les foyers en mairie et les faire traiter.
Combien coûte une assurance habitation en Guadeloupe ?
Il n’existe pas de prime moyenne officielle par département. Les primes sont libres et plus élevées qu’ailleurs d’après le ministère de l’Économie, qui cite le coût des réparations et une sinistralité plus forte. Comparez des devis identiques.
Que faire si un assureur refuse d’assurer mon logement en Guadeloupe ?
Demandez un refus écrit, sollicitez d’autres assureurs ou un courtier, et pour la garantie catastrophe naturelle, saisissez le Bureau central de tarification (article L. 125-6 du Code des assurances).